
Кратко
УПД: статус 1 и 2, разница между ними — вопрос о назначении документа, а не только о цифре на бланке. Статья разделяет счёт-фактуру и первичный документ, предлагает таблицу проверки и вопросы бухгалтеру. Главный вывод: обозначение статуса нужно сопоставлять с реквизитами и обстоятельствами операции; сама цифра не подтверждает правильность документа.
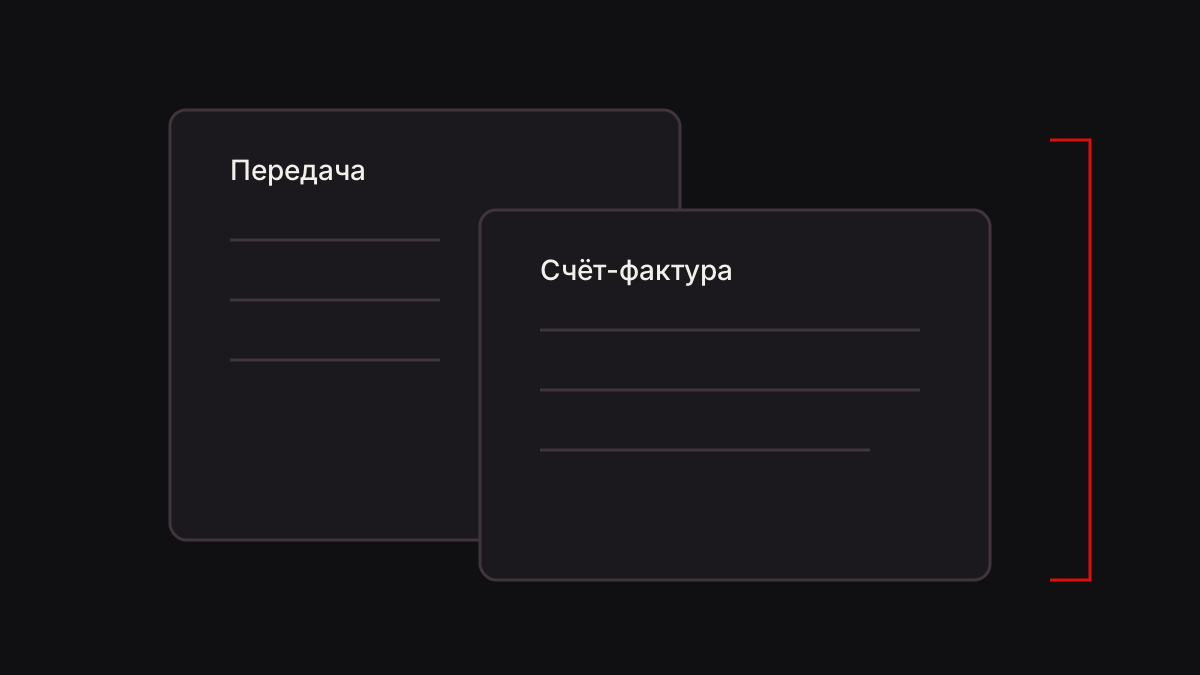
Функции рекомендованной формы УПД, проверка реквизитов и подготовка вопросов бухгалтеру без автоматического решения о принятии.
Что значит статус УПД?
Универсальный передаточный документ объединяет сведения, которые используются при оформлении передачи и, в соответствующем случае, для счёта-фактуры. В рекомендуемой форме статус «1» обозначает счёт-фактуру и передаточный документ, а «2» — передаточный документ. Значения и рекомендованная форма приведены в письме ФНС России от 21.10.2013 № ММВ-20-3/96@. Далее рассматривается проверка смысла документа, а не самостоятельный выбор налогового решения.
Начните с вопроса, какую операцию оформляет конкретный УПД и какую функцию ожидает от него ваша организация. Название файла не отвечает на этот вопрос. Документ может выглядеть привычно, но относиться к другой поставке или версии исправления. Сопоставьте его с договором и фактическим содержанием операции до обсуждения отдельных полей.
На рис. 1 два слоя соединены скобой: передача и счёт-фактура имеют разные задачи, хотя сведения могут находиться на одном листе. Это помогает избежать ошибки «раз документ универсальный, он автоматически подходит для всего». Обозначение статуса служит отправной точкой проверки. Оно не заменяет анализ состава реквизитов и применимости документа.
Если документ получен через электронный обмен, отдельно установите его формат и функцию по данным системы и действующим требованиям. Не переносите механически вид бумажной рекомендованной формы на любой электронный файл. Визуальное представление и структурированные сведения могут требовать разных проверок. При неясности включите вопрос о формате в перечень для бухгалтера или оператора обмена.
Какие реквизиты проверять отдельно?
Первичный учётный документ оформляет факт хозяйственной жизни; это правило закреплено в статье 9 закона о бухгалтерском учёте. Поэтому проверка начинается с самой операции: что передано, кем, кому и на каком основании. Аккуратно заполненная форма не подтверждает фактическую передачу без сопоставления с рабочими документами.
Сверьте участников, наименование предмета, количество, единицы и содержание операции. Проверьте, совпадают ли обозначения с договором и документами приёмки. Если используются сокращения или внутренние коды, найдите их расшифровку. Модель может правдоподобно раскрыть сокращение, но это не будет свидетельством того, что именно имел в виду составитель.
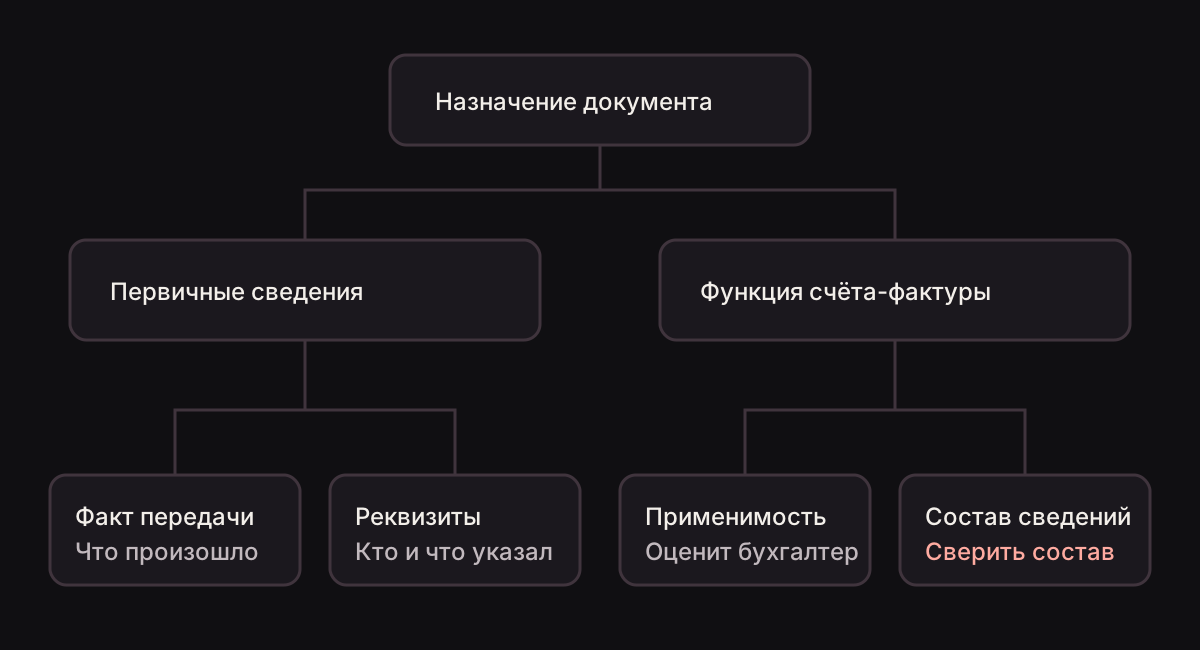
В табл. 1 различаются проверяемая функция и действие проверяющего. Числа статуса в ней относятся к рекомендованной форме из указанного письма ФНС. Схема на рис. 2 показывает два маршрута проверки: первичные сведения рассматриваются в любом случае, а вопросы о счёте-фактуре зависят от заявленной функции. Конкретные налоговые последствия оценивает бухгалтер.
| Признак | Статус 1 | Статус 2 |
|---|---|---|
| Заявленное назначение | Счёт-фактура и передаточный документ | Передаточный документ |
| Передача и реквизиты | Проверить первичную часть | Проверить первичную часть |
| Функция счёта-фактуры | Проверить соответствующие сведения | Не предполагать по одной форме |
| Основание сравнения | Письмо ФНС и обстоятельства операции | Письмо ФНС и обстоятельства операции |
Не считайте заполненную строку автоматически правильной. Важно, соответствует ли она операции и согласуется ли с другими частями документа. Например, различающиеся единицы могут объяснять кажущееся несовпадение количества. Сначала выясните основу сравнения, затем формулируйте замечание. Общее «в документе ошибка» менее полезно, чем точное указание двух несогласованных полей.
Отдельно проверьте, не сравниваете ли вы разные версии. Уточнение, исправление и повторная передача файла могут создавать похожие названия. Сохраните происхождение экземпляра и его связь с предыдущим. При разборе не заменяйте полученный документ отредактированной копией так, чтобы исчезла возможность восстановить исходное состояние.
Как составить вопросы по своему документу?
Подготовьте читаемую копию и краткое описание операции без лишних сведений. Перед содержательным анализом попросите нейроассистента RANLEX показать извлечённые заголовки и ключевые поля. Если часть таблицы не прочитана, продолжать сравнение как будто данные полные нельзя. Укажите отсутствующий участок и получите пригодный исходник.
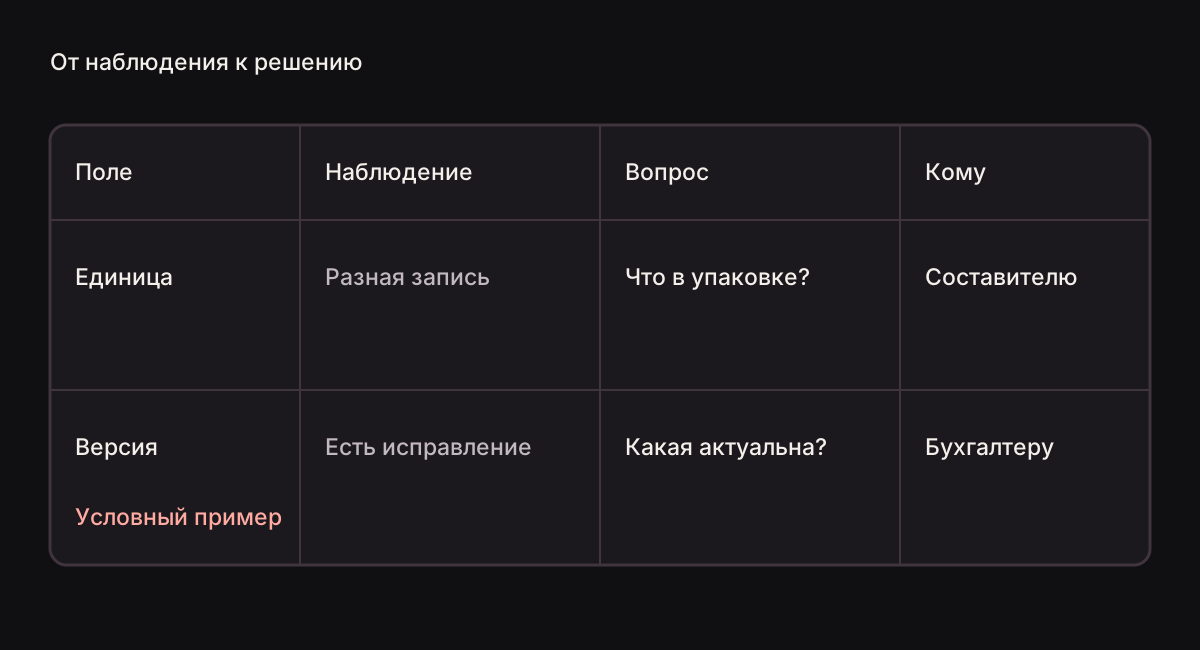
Хороший вопрос содержит наблюдение и то, что требуется уточнить. Например: «В документе указана упаковка, а в согласованном перечне — штука; какое количество содержится в упаковке?» Такой вопрос не обвиняет составителя и позволяет закрыть конкретную неопределённость. Сохраните ответ рядом с соответствующей строкой проверки.
На рис. 3 лист замечаний разделён на поле, наблюдение, вопрос и ответственного. Такой формат удобен для совместного разбора: бухгалтер видит причину обращения, а составитель — требуемое уточнение. Не включайте в список общие советы, которые никак не связаны с полученным документом. Каждая строка должна помогать решить конкретную неопределённость.
Что передать бухгалтеру для решения?
Передайте исходный документ, относящийся к нему договор или спецификацию и список вопросов. Если есть предыдущая версия, обозначьте её отдельно. Итог нейроассистента RANLEX приложите как рабочую заметку, а не как экспертное заключение. Бухгалтер должен видеть исходные сведения, на которых построен пересказ.
Зафиксируйте, какие вопросы закрыты, какие требуют обращения к составителю и какие относятся к внутреннему учёту. Не объединяйте исправление реквизита с решением о принятии документа. Это разные действия с разными основаниями. После получения исправленной версии повторно проверьте затронутые поля и соседние итоги.
Сохраните краткий след решения: кто рассмотрел вопрос и какой документ принят за рабочий. Это помогает избежать повторного обсуждения старой версии при следующей сверке. Не называйте документ «окончательным» только по имени файла. Для процесса полезнее явная связь между версией, замечанием и полученным ответом.
Выводы
- Статус описывает назначение рекомендованной формы.
- Первичную часть проверяют по операции и реквизитам.
- Нечитаемые поля и разные версии отмечают до анализа.
- Результат нейроассистента RANLEX передают бухгалтеру вместе с исходниками и конкретными вопросами.
Частые вопросы
Достаточно ли посмотреть на статус?
Нужно также проверить назначение, реквизиты и обстоятельства операции.
Что делать с нечитаемым полем?
Сначала получить пригодный исходник; не восстанавливать реквизит по догадке.
Кто принимает решение по документу?
Ответственный специалист. Нейроассистент RANLEX готовит вопросы и рабочий разбор, не подписывает и не отправляет документ.