
Кратко
Список дебиторской задолженности строится по остаткам документов на выбранную дату, а не простым сложением всех строк выгрузки. Статья предлагает входную таблицу, условный реестр и проверки сортировки. Вы получите порядок подготовки отчёта с отдельными неопределёнными позициями. Расчёт просрочки требует подтверждённого срока оплаты; проценты и правовые выводы в эту сверку не входят.
Как превратить выгрузку по долгам в упорядоченный список по срокам, суммам и контрагентам.
Как составить список дебиторской задолженности из выгрузки?
Зафиксируйте дату состояния данных: на какой момент выгрузка отражает оплаты и корректировки. Если оплаты добавлены позже, а дата отчёта осталась прежней, результат уже относится к другому набору сведений. Сохраните исходный файл отдельно от рабочей таблицы.
Нужны идентификатор контрагента, документ, сумма начисления, учтённая оплата, корректировка, остаток и подтверждённый срок оплаты. Если выгрузка уже содержит остаток, выясните, нужно ли его пересчитывать или только сверить. Повторное вычитание оплаты из готового остатка даст неверный результат.
Сгруппируйте строки по документу до объединения контрагентов. В одном документе могут быть несколько оплат, а одинаковое название контрагента не всегда означает одну учётную запись. Не объединяйте организации по похожему написанию без устойчивого идентификатора.
Отдельно вынесите авансы, переплаты, спорные документы и пустые сроки. Их нельзя просто убрать, чтобы получить аккуратный рейтинг должников. Отчёт должен объяснять, какие строки включены в сумму, а какие требуют уточнения.
Как отделить остаток от просрочки?
Остаток отвечает на вопрос о не закрытой оплатой сумме. Просрочка отвечает на другой вопрос: прошёл ли подтверждённый срок оплаты к дате сверки. Документ с ненулевым остатком может ещё не быть просроченным.
Для учебной арифметики ниже используется разность календарных дат: дата сверки минус срок оплаты, отрицательное значение заменяется нулём. Это условная схема подсчёта, а не правовая оценка договорного срока. Переносы, особые условия и спорную дату сначала разбирает специалист.
| Контрагент / документ | Остаток | Срок оплаты | Дни по учебному правилу |
|---|---|---|---|
| А / Д-01 | 15 000 | 01.10.2026 | 17 |
| Б / Д-02 | 8 000 | 05.10.2026 | 13 |
| В / Д-03 | 24 000 | 10.10.2026 | 8 |
| Г / Д-04 | 6 000 | 18.10.2026 | 0 |
| Д / Д-05 | 18 000 | 20.10.2026 | 0 |
| Е / Д-06 | 4 000 | Не указан | Не определено |
| Ж / Д-07 | 12 000 | 30.09.2026 | 18 |
| З / Д-08 | 0 | 01.10.2026 | Закрыт |
| И / Д-09 | 9 000 | 15.10.2026 | 3 |
| К / Д-10 | 30 000 | 01.09.2026 | 47 |
| Л / Д-11 | 7 000 | 17.10.2026 | 1 |
| М / Д-12 | 5 000 | 25.10.2026 | 0 |
| Н / Д-13 | 11 000 | 12.10.2026 | 6 |
| О / Д-14 | 16 000 | 08.10.2026 | 10 |
| П / Д-15 | 3 000 | 16.10.2026 | 2 |
В табл. 1 специально оставлены документ без срока и закрытая позиция. Первый нельзя молча считать своевременным, второй не должен попадать в список открытых остатков. Случай на границе даты проверяет, одинаково ли понимается правило во всех строках.
Для сверки суммы используйте независимое сложение остатков. Назначение SUM — сложение чисел диапазона — описано в документации Microsoft по SUM. Контрольный итог должен включать тот же набор строк, что и основной расчёт, иначе сравнение ничего не доказывает.
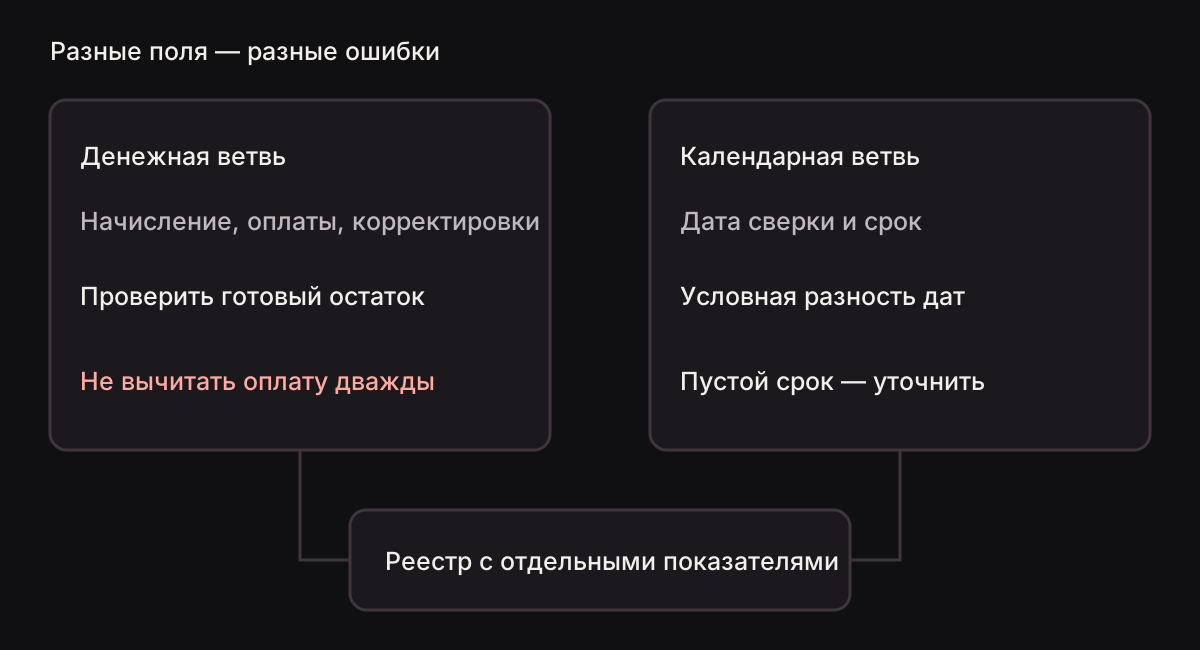
Две ветви на схеме (рис. 2) помогают найти причину расхождения. Неверная оплата меняет остаток, неверный срок — длительность. Исправление одного поля не подтверждает автоматически правильность другого.
Как упорядочить реестр должников в таблице?
Подготовьте два представления: по убыванию остатка и по длительности просрочки. На обложке (рис. 1) эти измерения показаны раздельно. Один общий рейтинг без правила может скрыть небольшую старую задолженность за крупной, но ещё не наступившей оплатой.
Для равных значений задайте дополнительный порядок, например по идентификатору документа. Это делает повторную выгрузку сравнимой и не создаёт впечатления, что позиция изменила приоритет без причины. Не называйте порядок сортировки юридическим порядком взыскания.
Если нужны группы давности, согласуйте границы с пользователем и подпишите их как выбранные для анализа. Не выдавайте произвольные интервалы за обязательную бухгалтерскую норму. Документы без подтверждённого срока держите отдельной группой независимо от суммы.
Когда выводите округлённые значения, сохраняйте исходную точность для контрольного итога. ROUND выполняет округление до указанного количества разрядов, как поясняет справка Microsoft по ROUND. Не заменяйте точные остатки сокращениями вроде «около тысячи» в рабочем реестре.
Что проверить в сохранённом отчёте?
Сверьте общий остаток, сумму просроченной части и сумму строк с неопределённым сроком. Эти показатели отвечают на разные вопросы и должны быть названы явно. Затем выборочно проверьте крупнейший остаток, самый давний документ, пограничную дату и закрытую позицию.
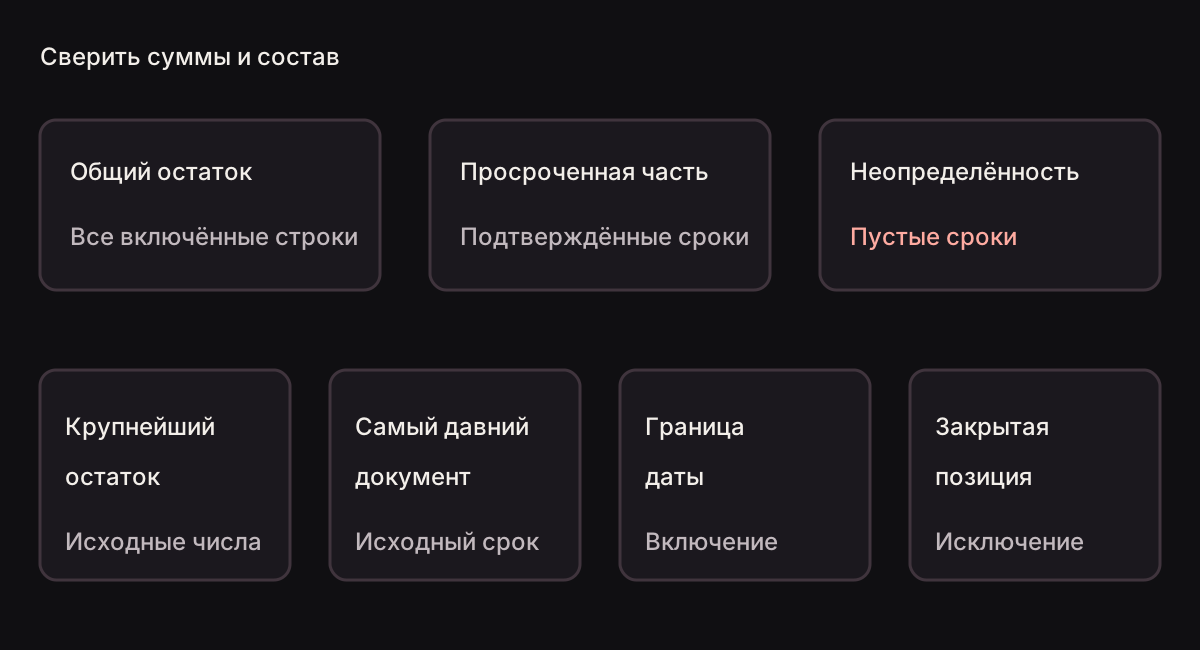
Контрольные позиции на рисунке (рис. 3) специально различаются. Проверка только крупнейшего долга не обнаружит ошибку обработки пустой даты. Для каждой выбранной строки вернитесь к исходной выгрузке и воспроизведите вычисление отдельно.
Сохраните отчёт документом в папку «Отчёты», если используете предусмотренный в RANLEX маршрут. После сохранения откройте файл назначенным в Windows редактором и проверьте заголовки и переносы таблицы. В начале отчёта должны оставаться дата состояния данных и правило расчёта дней.
Если по результатам нужны письма, сначала согласуйте остатки и адресатов. Аналитический список не является поручением на отправку. Карточки контрагентов помогают найти сведения, но не заменяют сверку документа и текущих договорённостей.
Выводы
- Остатки собираются по документам на определённую дату состояния данных.
- Ненулевой остаток и просрочка не являются одним показателем.
- Пустые сроки и исключённые строки сохраняются в отдельном перечне.
- Приёмка проверяет контрольные случаи и состав итоговых сумм.
Частые вопросы
Остаток всегда просрочен?
Нет. Нужны срок оплаты и дата сверки.
Что делать с пустым сроком?
Вынести документ в уточнение.
Рассчитываются ли проценты?
Нет. Реестр ограничен остатками и учебной разностью дат.