
Кратко
Напоминание об уплате авансового платежа УСН должно связывать налоговый период, проверенный срок, ответственного и подтверждение результата. Статья разбирает учебную цепочку подготовки без расчёта налога за читателя. Главный вывод: календарь помогает организовать действия, но отметка о напоминании не подтверждает ни правильность суммы, ни подачу уведомления, ни исполнение платежа.
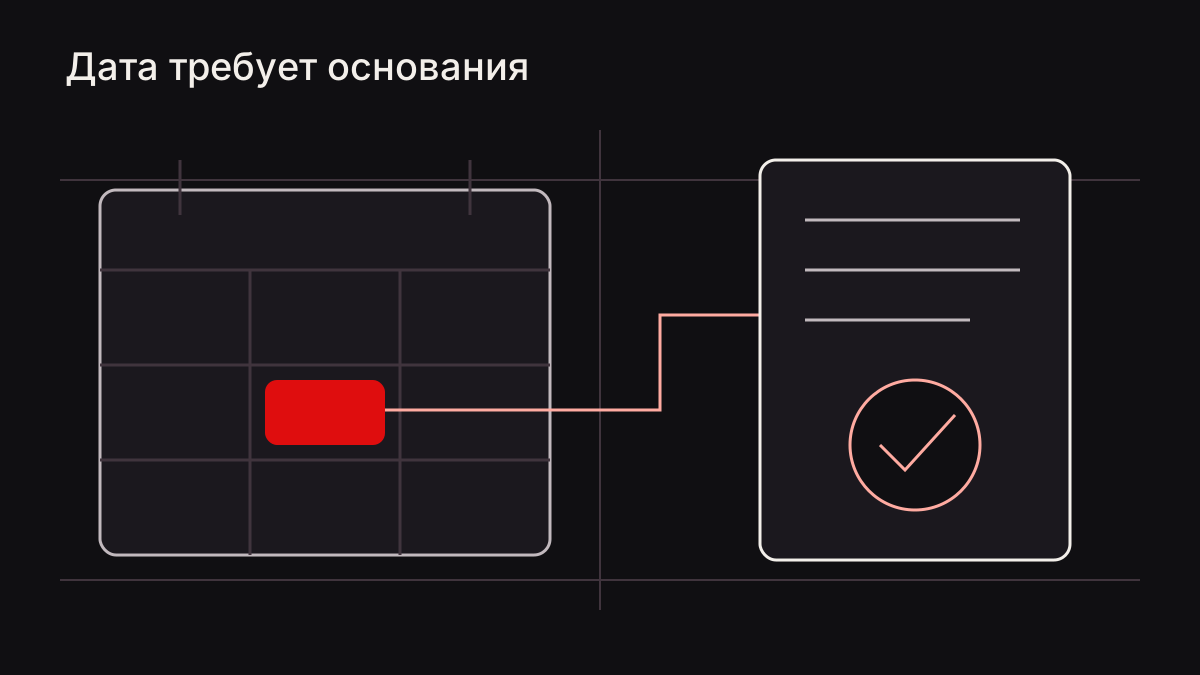
Учебная цепочка напоминаний: проверенный срок, расчёт, уведомление, платёж и подтверждение результата ответственным человеком.
Напоминание об уплате авансового платежа УСН: откуда брать срок?
Начните с определения налогоплательщика, режима и отчётного периода. Затем проверьте применимый срок по действующему нормативному источнику. Дата из старого календаря полезна как подсказка для поиска, но не является основанием перенести запись на другой год без сверки.
Общее правило уплаты авансовых платежей — не позднее 28-го числа месяца, следующего за истекшим отчётным периодом; источник — НК РФ, статья 346.21. Конкретную календарную дату определяют с учётом применимых правил переноса и обстоятельств налогоплательщика.
Для переноса окончания срока применяется НК РФ, статья 6.1: если последний день приходится на предусмотренный нормой нерабочий день, окончанием считается ближайший следующий рабочий день. Поэтому календарная запись должна хранить уже проверенную дату конкретного периода, а не только число месяца из общей нормы.
Нейроассистент RANLEX может создать задачу и напоминание, а также выполнить подготовленное поручение в срок при включённом компьютере и запущенной программе. Он не описан как средство автоматической сдачи отчётности, подписи документов или исполнения налогового платежа. В этой статье ему поручается организация проверенного плана.
Как разделить подготовку, уведомление и платёж?
- Привяжите дату к документу проверки (рис. 1), сохранив основание вместе с календарным планом.
- Разделите сбор данных, расчёт, уведомление, платёж и контроль. Для разных исполнителей назначьте отдельные результаты, чтобы закрытие одного этапа не закрывало другие.
| Этап | Что требуется | Чем подтверждается |
|---|---|---|
| Данные | Собрать сведения нужного периода | Согласованный комплект исходников |
| Расчёт | Определить сумму и проверить основания | Проверенный расчёт ответственного |
| Уведомление | Установить обязанность, срок и подачу | Результат проверки и подачи, если она требуется |
| Платёж | Проверить реквизиты и исполнение | Подтверждение фактического действия |
| Закрытие | Сопоставить результат с обязанностью | Зафиксированный итог проверки |
- Разведите даты этапов в табл. 1. Подготовка платёжного документа не подтверждает подачу уведомления.
- Выберите внутренний запас по доступности исходников и согласующих людей. Этот интервал относится к организации работы, а не к налоговой норме.
Если работа ведётся для нескольких налогоплательщиков, у каждой записи должен быть отличимый владелец и период. Не включайте в заголовок полный набор идентификаторов, когда для повседневной работы достаточно внутреннего обозначения. Подробности храните в согласованном документе, к которому обращается ответственный.
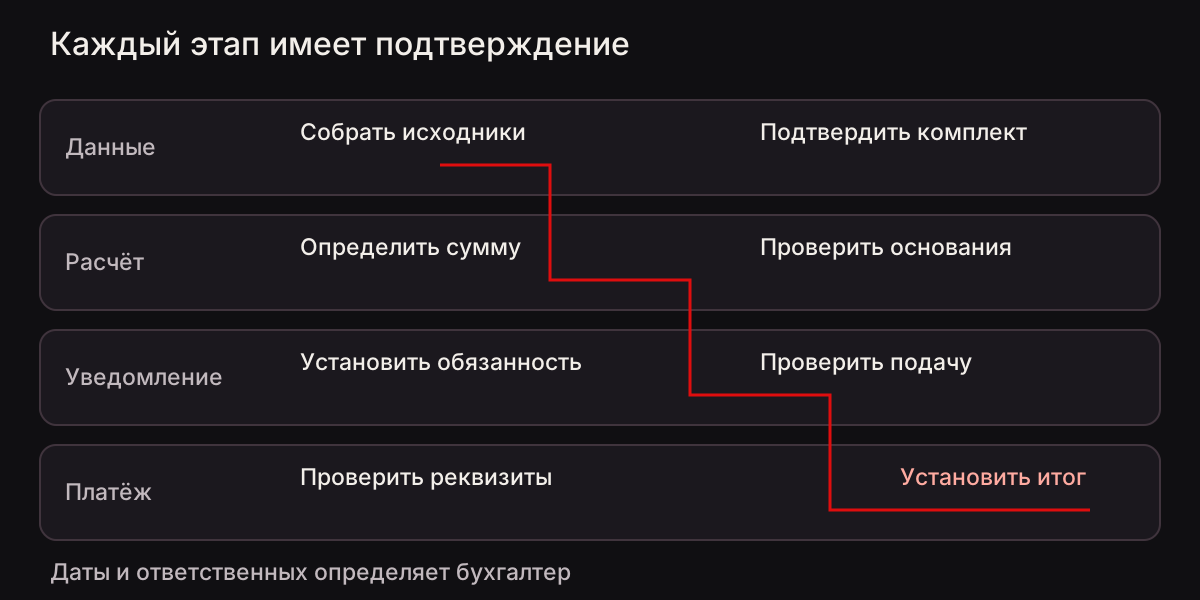
- Проверьте зависимости по дорожкам (рис. 2): доступны ли исходники и принят ли расчёт?
- При задержке обновите связанные задачи, указав недостающий материал и его исполнителя. Одного переноса последнего напоминания недостаточно.
Как выглядит условный календарный пример?
Для учебной пробы выберите уже проверенную дату платежа и назовите её опорной. Поставьте три напоминания: за неделю — получить расчёт и проверить отдельную дату уведомления; за два дня — сверить сумму, реквизиты и состояние подготовки; в день платежа — проверить результат исполнения. Эти интервалы условные и не устанавливают дату подачи уведомления: если согласованный план требует более раннего действия, его выносят в отдельную задачу.
В описании каждой задачи укажите источник даты и имя ответственного за её проверку. Если дата изменена после уточнения, сохраните причину изменения в рабочей заметке. Это помогает отличить исправление ошибочной записи от сознательного пересмотра внутреннего плана.
Ожидаемый результат пробы — три различимые записи для одного периода с назначенным ответственным и согласованными датами. Откройте каждую: подготовка должна предшествовать платежу, а последняя запись требовать проверки результата. Повторное поручение не должно незаметно создавать ещё одну такую же цепочку; сначала сопоставьте найденные записи.
Проведите учебное напоминание на нейтральном тексте и убедитесь, что ответственный его увидит. Успешная проверка интерфейса не подтверждает правильность налогового срока. Эти две проверки полезно фиксировать отдельно, чтобы технический успех не воспринимался как налоговая экспертиза.
По какому признаку закрывать задачу?
Назначьте признак завершения до начала работы. Для получения расчёта это проверенный документ, для согласования — подтверждённое решение, для платежа — установленный результат соответствующего действия. Отметка «напоминание показано» относится только к уведомлению человека о задаче.
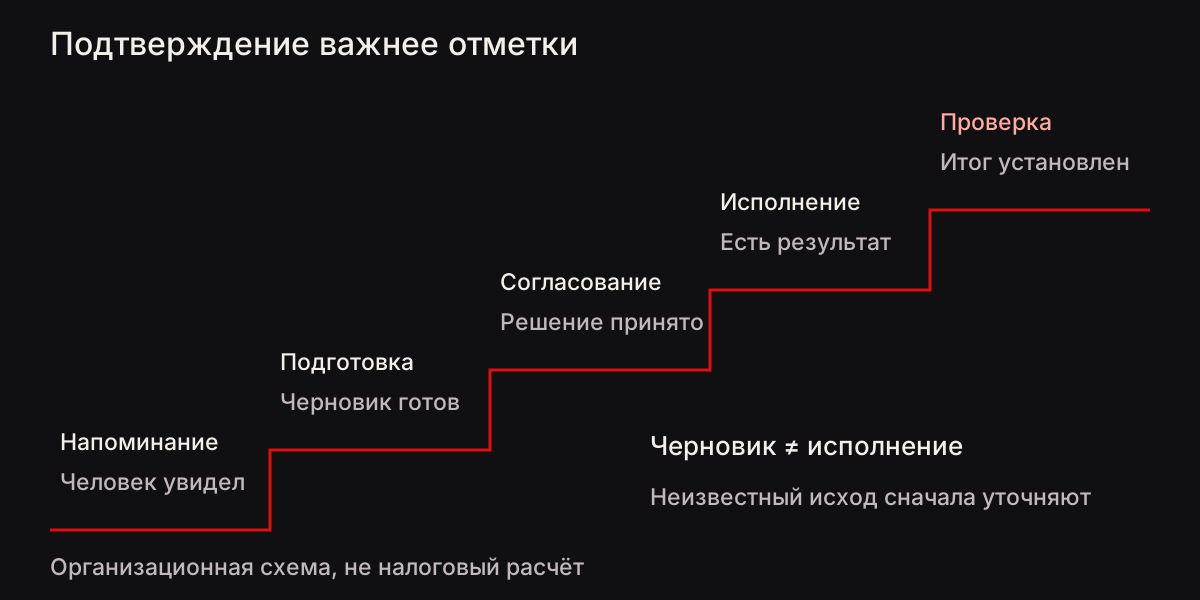
- Сопоставьте отметку с подтверждением на лестнице (рис. 3): черновик означает подготовку, а не исполнение.
- Неизвестный результат уточните в используемом официальном канале. Только после этого решайте, требуется ли повторное действие.
Если ответственный изменился, передайте ему не только календарь, но и основания дат, проверенные расчёты и незакрытые вопросы. Иначе новый исполнитель увидит конечный срок без истории подготовки. Короткая передача состояния полезнее длинной цепочки уведомлений, из которой неясно, что уже сделано.
По завершении периода разберите, какой этап потребовал больше времени и какие сведения пришлось уточнять. Исправьте внутренние интервалы для следующего цикла, сохраняя отдельную сверку нормативных сроков. Так календарь отражает реальный рабочий процесс, а не повторяет прошлогодние записи без проверки.
Выводы
- Дата напоминания опирается на проверенную норму и конкретный календарный период.
- Расчёт, уведомление, платёж и контроль оформляют отдельными этапами.
- Нейроассистент RANLEX переносит согласованный план, не определяя налоговое обязательство за человека.
- Задачу закрывают по подтверждённому результату, а не по показанному напоминанию.
Частые вопросы
Кто задаёт дату напоминания?
Ответственный переносит в план уже проверенную дату конкретного периода. Общую норму и правила переноса срока сверяют отдельно от настройки программы.
Что поручается нейроассистенту RANLEX в этом примере?
Создать календарные записи по согласованному плану. Расчёт обязательства, подпись, подача документов и исполнение платежа в поручение не входят.
Когда ставить отметку о выполнении?
Когда получено подтверждение результата соответствующего этапа. Показ напоминания не подтверждает исполнение платежа или подачу уведомления.