
Кратко
Налоговый календарь для ИП на УСН должен различать авансовые платежи, годовой налог и декларацию, а при патенте учитывать срок его действия. Статья показывает, какие сведения собрать, как разделить обязательства и подготовить проверяемые задания в RANLEX. Календарь помогает организовать работу, но правильность применённых норм и фактическое исполнение подтверждает ответственный специалист.
Сроки авансов, годового налога и декларации УСН; ветви оплаты патента и проверяемые задания в RANLEX.
Какие сведения нужны до составления календаря?
Рабочий календарь начинается с профиля плательщика. Уточните, что речь именно об индивидуальном предпринимателе, а не об организации, и какие режимы он применяет. Запишите объект налогообложения, наличие работников, период работы и сведения о каждом патенте. Эти признаки нужны специалисту, чтобы определить состав обязательств; нейроассистент RANLEX не должен достраивать их по названию бизнеса.
Нейроассистент RANLEX позволяет создавать и переносить задачи, отмечать выполнение и получать напоминания. Это организационный слой поверх подтверждённого налогового перечня. В нём удобно разделить подготовку документов, проверку расчёта и контроль результата. Составление такого перечня не означает автоматической подачи декларации или уплаты налога.
Для каждого клиента заведите отдельный исходный перечень с понятным обозначением. Укажите, кто проверяет применимость нормы, кто готовит расчёт и кто подтверждает исполнение. Если одним действием занимается несколько людей, назовите одного ответственного за итог. Иначе одинаковое напоминание у разных участников не даёт уверенности, что работа выполнена.
Соберите документы, определяющие режим и период, до ввода сроков. Для патента нужен сам документ с датами действия; для УСН — подтверждённые сведения о статусе и расчётном периоде. Если режим изменился или деятельность прекращается, остановитесь на проверке специального случая. Общий календарь продолжающего работу предпринимателя не подходит автоматически ко всем событиям его жизни.
Какие сроки УСН разделять?
По общему правилу авансовые платежи по УСН уплачиваются не позднее 28-го числа первого месяца после истекшего отчётного периода. Это правило установлено статьёй 346.21 НК РФ. Для календаря важно сохранить именно связь с отчётным периодом, чтобы аванс не оказался записан как годовой налог.
Для продолжающего деятельность ИП годовой налог по УСН уплачивается не позднее 28 апреля следующего года по статье 346.21 НК РФ об уплате налога. Срок декларации для ИП иной: не позднее 25 апреля следующего года по статье 346.23 НК РФ о декларации. Одна запись «закрыть УСН» скрывает это различие.
| Обязательство | Базовый срок | Основание |
|---|---|---|
| Аванс за первый квартал | 28 апреля текущего года | НК РФ, статья 346.21: авансы |
| Аванс за полугодие | 28 июля текущего года | НК РФ, статья 346.21: авансы |
| Аванс за девять месяцев | 28 октября текущего года | НК РФ, статья 346.21: авансы |
| Годовая декларация ИП | 25 апреля следующего года | НК РФ, статья 346.23: ИП |
| Годовой налог ИП | 28 апреля следующего года | НК РФ, статья 346.21: ИП |
В табл. 1 приведены базовые даты, а не готовый календарь конкретного года. Когда последний день приходится на выходной, нерабочий праздничный или нерабочий день, применяется правило переноса на ближайший следующий рабочий день из статьи 6.1 НК РФ. Поэтому итоговая дата требует отдельной сверки с применимым календарём.
Сохраняйте в рабочем перечне и базовое правило, и подтверждённую дату. Это позволяет понять, почему срок изменился при переносе или корректировке календаря. Рядом оставьте ссылку на норму и имя проверившего специалиста. Просто заменить дату без объяснения означает потерять основание будущей проверки.
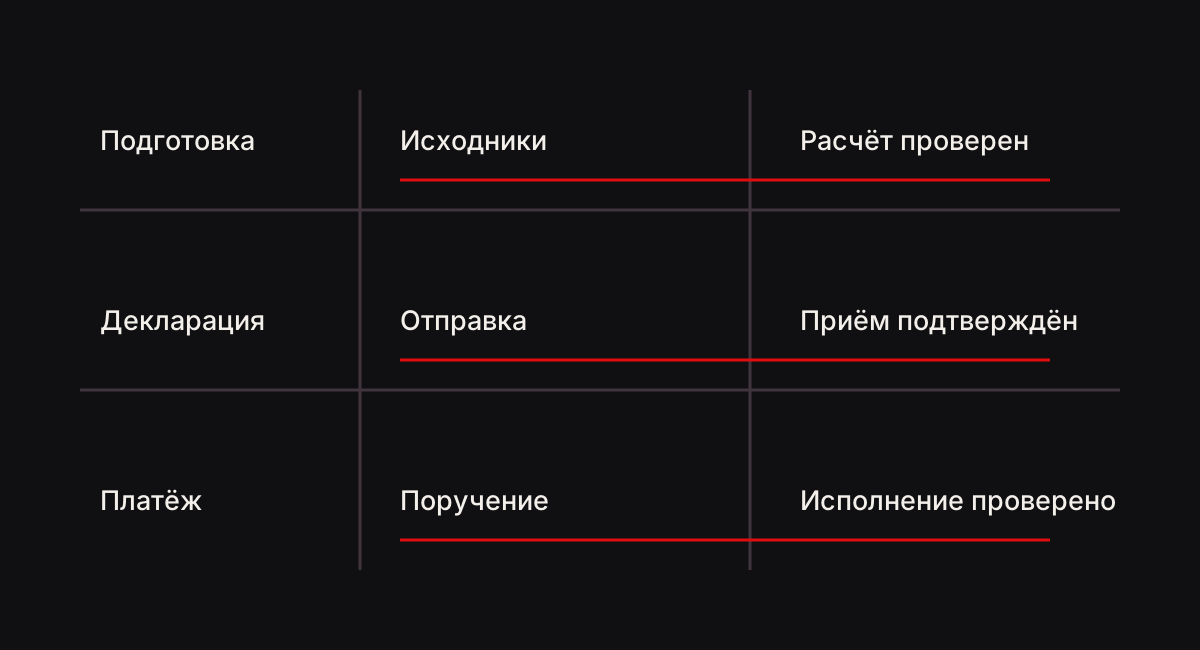
Дорожки на рис. 2 нужны потому, что готовность расчёта, отправка отчётности и исполнение платежа подтверждаются разными результатами. Внутренний срок подготовки назначайте отдельно от законного срока. Его выбирает ответственный исходя из доступности документов; это рабочая договорённость, которую не следует выдавать за требование НК РФ.
Как срок патента меняет порядок оплаты?
Для патента со сроком до шести месяцев налог уплачивается полностью не позднее срока окончания его действия. При сроке от шести месяцев до календарного года одна треть уплачивается не позднее девяноста календарных дней после начала действия, а две трети — не позднее окончания. Основание обеих ветвей — статья 346.51 НК РФ о патенте.
Не копируйте платёжную схему одного патента в другой только потому, что вид деятельности одинаков. Сначала прочитайте срок действия нового документа, затем выберите применимую ветвь. Несколько патентов означают несколько отдельных оснований в рабочем перечне. Совпавшие даты не превращают их в одно обязательство без различимых назначений.
Если срок окончания действия патента приходится на 31 декабря, налог уплачивается не позднее 28 декабря по специальному правилу статьи 346.51 НК РФ. Поэтому общую фразу об оплате к окончанию действия нельзя механически превращать в последний день года. Перед внесением даты специалист проверяет также применимость переноса нерабочего дня.
Сроки и суммы переносите из проверенного расчёта, сохраняя различие между общей суммой и очередной частью. Для каждого патента укажите документ-основание и подтверждённую схему платежей. Если обстоятельства отличаются от обычного продолжения деятельности, попросите специалиста проверить применимые правила отдельно.
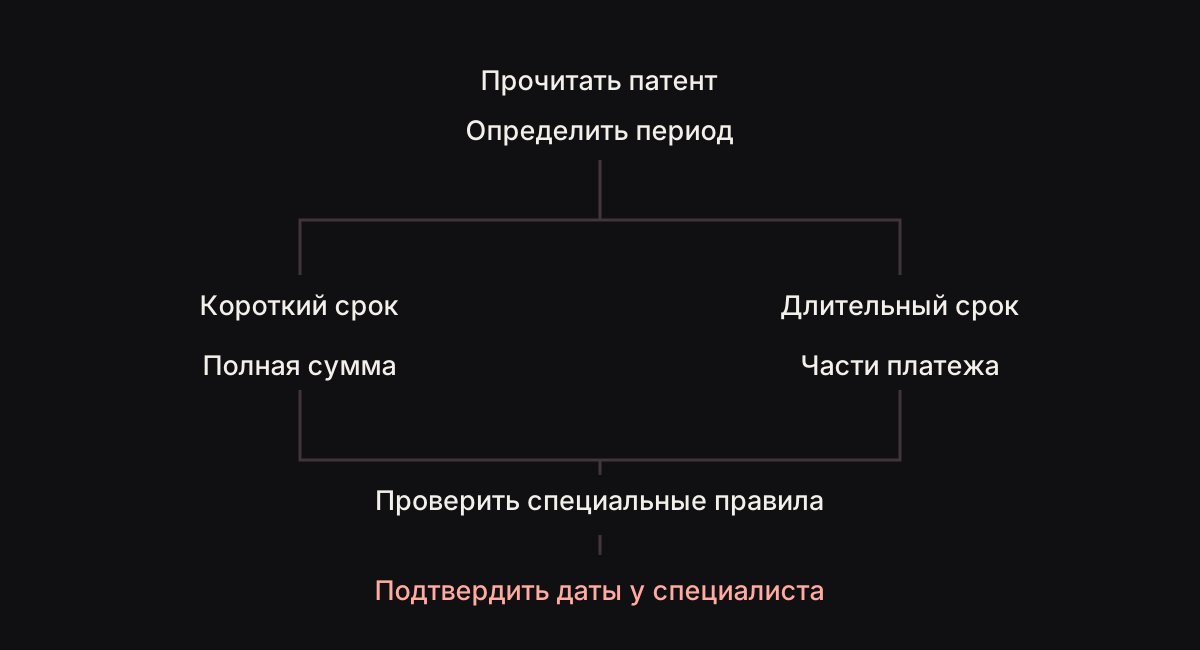
Дерево на рис. 3 заканчивается проверкой применимости, а не автоматическим вычислением платежа. Суммы уменьшений, уведомления и другие обязанности должны поступать от специалиста отдельными подтверждёнными строками. Эта статья описывает организацию перечисленных сроков, а не полный набор налоговых обязательств каждого предпринимателя.
Как превратить обязательства в задания?
Назовите задачу так, чтобы её можно было понять вне исходного разговора. Укажите условное обозначение клиента, режим, период и ожидаемый результат. В описание добавьте ссылку на проверенный перечень и ответственное лицо. Не вкладывайте лишние идентификаторы и документы, если для напоминания достаточно краткого названия.
После создания откройте задачи и сверяйте их построчно с перечнем. Особое внимание уделите году, периоду и тому, является ли дата внутренней или законной. Проведите пробное напоминание на нейтральной задаче. Проверка срабатывания подтверждает работу календаря в этих условиях, но не правильность налоговых данных.
Для документов-оснований используйте устойчивые названия и понятное место хранения; подход разобран в статье о порядке в файлах. После закрытия периода сохраните перечень подтверждений и незавершённых вопросов. Такой итог полезнее общей отметки «все налоги учтены», которую невозможно проверить по отдельным действиям.
Передайте бухгалтеру календарный черновик вместе с перечнем исходных допущений. В нём должны быть видны режим, период деятельности и сведения о патенте, на которых основана каждая ветвь. Исправление одного допущения может изменить несколько задач одновременно. Поэтому проверка только календарных дат без чтения оснований недостаточна.
При замене проверенного перечня сохраните обозначение прежней версии в рабочем журнале. Укажите, какие задачи изменились и почему, затем откройте их в календаре. Не создавайте новый комплект рядом со старым без решения о прежних записях: похожие напоминания могут относиться к разным версиям расчёта.
Для завершённого периода полезен короткий итог по каждому обязательству: ожидаемый результат, найденное подтверждение и оставшийся вопрос. Отдельно отметьте случаи, где подготовка закончена, но исполнение ещё проверяется. Это помогает следующему участнику продолжить контроль с конкретного места, не принимая готовый расчёт за завершённый платёж или принятую отчётность.
Выводы
- Авансы, годовой налог и декларацию УСН ведут раздельно.
- Схема оплаты патента зависит от срока его действия и применимых правил.
- Базовый срок и проверенная календарная дата должны быть различимы.
- RANLEX помогает организовать задания, а исполнение обязательства подтверждает ответственный по документам.
Частые вопросы
Почему декларация и налог раздельно?
Это разные обязательства с самостоятельными результатами исполнения.
Можно ли перенести чужой патентный календарь?
Сначала проверяют срок действия собственного патента и применимость правил.
Что подтверждает выполненное обязательство?
Документы о результате, проверенные ответственным; одной отметки календаря недостаточно.
Источники
- НК РФ, часть вторая. Статья 346.21. Порядок исчисления и уплаты налога
- НК РФ, часть вторая. Статья 346.23. Налоговая декларация
- НК РФ, часть вторая. Статья 346.51. Порядок исчисления налога, порядок и сроки уплаты налога
- НК РФ, часть первая. Статья 6.1. Порядок исчисления сроков, установленных законодательством о налогах и сборах